Créditos Nido: el Banco Municipal superó los 1.000 préstamos hipotecarios
El Banco Municipal de Rosario ya otorgó más de 1.000 créditos hipotecarios Nido, con una tasa de UVA + 4,2%. La entidad también informó una morosidad del 7%, cuatro puntos por debajo del promedio del mercado.
Los créditos hipotecarios Nido se consolidaron como una de las principales herramientas del Banco Municipal de Rosario para sostener el acceso a la vivienda en un escenario de tasas elevadas, menor poder adquisitivo y dificultades para familias y empresas. El programa ya superó los 1.000 préstamos otorgados, mantiene una tasa de UVA + 4,2% y se acerca al límite del cupo inicial de $60.000 millones.
El desempeño del Banco Municipal combina dos realidades que avanzan en paralelo. Por un lado, la entidad enfrenta una morosidad del 7%, un nivel considerado elevado por sus autoridades, aunque todavía se ubica cuatro puntos porcentuales por debajo del promedio del mercado. Por otro, los créditos hipotecarios Nido continúan concentrando una parte relevante de su estrategia de financiamiento, con condiciones que buscan diferenciarse de las alternativas disponibles en otras entidades.
Si te interesa profundizar desde otra mirada de la red, en Noticias Web podés ver Créditos Nido: el Banco Municipal superó.
Para ampliar el marco general del tema, conviene revisar también esta créditos hipotecarios Nido como referencia de contexto.
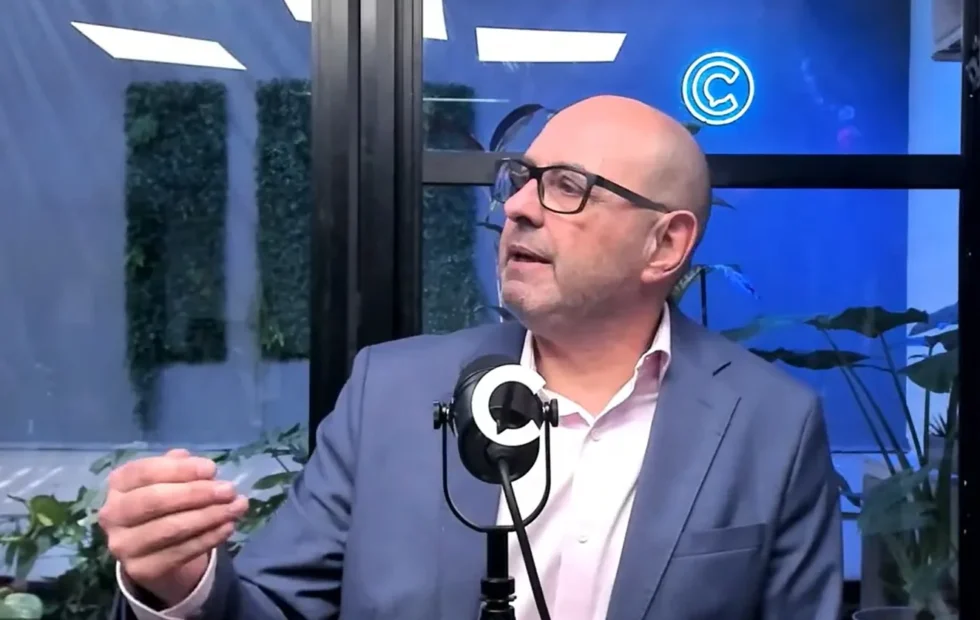
El presidente del banco, Claudio Forneris, realizó un balance durante una entrevista con el stream de Economía y vinculó el aumento de la mora con la pérdida de poder adquisitivo, la caída del nivel de actividad, el deterioro del empleo y los cambios registrados en las tasas de interés. Sus declaraciones permiten observar cómo las decisiones del mercado financiero terminan afectando tanto la capacidad de pago de los hogares como el costo de acceder a una vivienda.
Créditos hipotecarios Nido: más de 1.000 operaciones en Santa Fe
El programa Nido nació a partir de una capitalización realizada por la provincia de Santa Fe y fue diseñado para ampliar las posibilidades de compra, refacción y ampliación de viviendas. De acuerdo con la información difundida por el Banco Municipal, ya se otorgaron más de 1.000 préstamos y todos los departamentos de la provincia cuentan al menos con un crédito aprobado.
La distribución territorial es un dato relevante porque muestra que la propuesta no quedó concentrada exclusivamente en Rosario o en los principales centros urbanos. La demanda habitacional también existe en localidades más pequeñas, donde la oferta bancaria suele ser más limitada y el acceso a financiamiento puede depender de programas públicos o de entidades con presencia regional.
El interés por la iniciativa fue considerable: el programa llegó a registrar 35.000 inscriptos. Esa cantidad no equivale necesariamente al número final de préstamos aprobados, pero sí refleja la magnitud de la demanda acumulada por soluciones hipotecarias con condiciones previsibles y una tasa inferior a la de buena parte del mercado.
Una tasa menor frente a otras alternativas
Uno de los principales diferenciales de Nido es su tasa de UVA + 4,2%. En el mercado existen propuestas que alcanzan niveles de UVA + 15%, una diferencia que puede modificar de manera importante el costo financiero total y el ingreso necesario para acceder al préstamo. La comparación, de todos modos, debe realizarse considerando el plazo, el monto solicitado, la evolución de la unidad UVA, los seguros y las condiciones particulares de cada contrato.
Los créditos ajustados por UVA se actualizan según la evolución de esa unidad, vinculada a la inflación. Por ese motivo, una tasa nominal baja no elimina todos los riesgos para el tomador. La cuota y el saldo de capital pueden variar con el tiempo, por lo que las familias deben evaluar sus ingresos futuros, la estabilidad laboral y el margen disponible para afrontar eventuales aumentos.
En el caso de Nido, el monto máximo informado es de $100 millones. El 70% de los préstamos se destinó a la compra de una primera vivienda, mientras que el 30% restante se utilizó para refacciones o ampliaciones. Esa combinación permite atender dos necesidades diferentes: quienes buscan acceder por primera vez a una propiedad y quienes ya tienen una vivienda, pero necesitan mejorarla o ampliar su superficie.
El cupo inicial se acerca a su límite
El Banco Municipal indicó que el programa se encuentra cerca de agotar el cupo inicial de $60.000 millones. La cifra no implica por sí sola el final definitivo de la herramienta, pero sí marca una instancia relevante para quienes todavía analizan inscribirse o completar la documentación requerida. La continuidad dependerá de las decisiones de la provincia, de la disponibilidad financiera y de la evaluación que realice la entidad sobre el desempeño de la cartera.
El diseño del programa se apoya en un efecto multiplicador de los recursos aportados por la provincia. En lugar de limitarse a una transferencia directa a cada beneficiario, la capitalización permitió respaldar una línea de préstamos que se devuelve en el tiempo. Este mecanismo busca ampliar el alcance de los fondos públicos, aunque exige un seguimiento permanente de la cobrabilidad y de la evolución de las condiciones económicas.
Para los interesados, la cercanía del límite inicial vuelve especialmente importante verificar los requisitos vigentes, la documentación necesaria y los tiempos de evaluación. También resulta conveniente distinguir entre la inscripción, la precalificación y la aprobación definitiva, ya que cada etapa puede demandar información diferente y no garantiza automáticamente la entrega del dinero.
Por qué aumentó la morosidad del Banco Municipal
La morosidad de la entidad llegó al 7%. Forneris reconoció que se trata de un nivel alto, pero remarcó que está cuatro puntos porcentuales por debajo del promedio del mercado. La comparación permite ubicar el dato dentro del sistema financiero, aunque no elimina la presión que representa para el banco ni para los clientes que atraviesan dificultades para cumplir con sus obligaciones.
Según la explicación del titular del Banco Municipal, la situación comenzó a revisarse con mayor atención en febrero de 2025, en un período de cambios relevantes para el sistema financiero. La liberación del cepo cambiario en abril y la eliminación de la tasa de referencia en julio contribuyeron, de acuerdo con su análisis, a generar mayor volatilidad y movimientos abruptos en las tasas de corto plazo.
El impacto no quedó restringido a las operaciones entre bancos. Cuando sube el costo del dinero, las empresas pueden postergar inversiones, reducir capital de trabajo o refinanciar compromisos a un precio más elevado. En los hogares, la presión puede aparecer mediante mayores cuotas, menor consumo y dificultad para sostener préstamos personales, tarjetas o créditos vinculados con la vivienda.
Liquidez y prevención ante un mercado inestable
Antes de ese período de mayor incertidumbre, el Banco Municipal había decidido sostener una posición de liquidez más amplia y no renovar algunos bonos. La estrategia estuvo relacionada con la expectativa de un escenario de tensión financiera y electoral. Forneris explicó que, en determinados cierres de jornada, la entidad llegó a prestar dinero a bancos de mayor tamaño, una situación que describió como un cambio en la dinámica habitual del mercado.
La decisión muestra la importancia de la liquidez para una entidad financiera regional. Disponer de fondos permite responder a retiros, cubrir obligaciones y mantener el otorgamiento de préstamos aun cuando cambian rápidamente las condiciones. Sin embargo, una política más prudente también puede limitar la exposición a ciertos activos o reducir el margen para asumir riesgos en momentos de volatilidad.
La capacidad de pago de las familias quedó bajo presión
El aumento de la mora no se explica únicamente por la tasa de interés. La pérdida de ingresos reales, la menor actividad económica y la incertidumbre laboral influyen directamente en la posibilidad de pagar una cuota. Incluso una familia que accedió al crédito en condiciones razonables puede enfrentar dificultades si sus ingresos quedan retrasados frente al costo de vida o si uno de sus integrantes pierde el empleo.
En los préstamos hipotecarios ajustados por UVA, el análisis debe ser todavía más cuidadoso. El tomador necesita considerar no solo la cuota inicial, sino también la evolución del capital adeudado y la relación entre la actualización del préstamo y sus ingresos. La herramienta puede facilitar el acceso a una vivienda, pero requiere planificación, un fondo de emergencia y una evaluación realista de la estabilidad económica del grupo familiar.
Para el banco, la situación exige equilibrar dos objetivos: mantener una política activa de crédito y preservar la calidad de su cartera. Una expansión muy rápida puede aumentar la exposición a incumplimientos, mientras que una postura demasiado restrictiva dejaría sin financiamiento a personas que necesitan comprar, construir o mejorar su vivienda.
Qué diferencia a Nido de las medidas nacionales
Forneris comparó el programa santafesino con anuncios recientes del Gobierno nacional vinculados con el uso de recursos del Fondo de Garantía de Sustentabilidad para incentivar el crédito hipotecario. Según su planteo, Santa Fe ya había implementado una herramienta de características similares mediante Nido, con una capitalización provincial que permitió sostener una línea de financiamiento específica.
La diferencia principal está en la escala y en el alcance institucional. Un programa provincial puede enfocarse en las necesidades de su territorio y trabajar con una entidad de referencia local. Una medida nacional, en cambio, puede aspirar a llegar a más regiones y entidades, aunque también enfrenta una mayor diversidad de situaciones económicas, precios inmobiliarios y capacidades de pago.
Para quienes buscan una vivienda, la comparación más útil no pasa solamente por identificar qué programa ofrece la tasa más baja. También es necesario observar el monto máximo, la proporción que puede financiarse, los ingresos exigidos, el destino permitido, el sistema de actualización, los gastos asociados y la disponibilidad efectiva de cupos.
Qué significa este escenario para la visibilidad de servicios financieros
La evolución de los créditos Nido también tiene implicancias para la comunicación digital de bancos, provincias, inmobiliarias y empresas vinculadas con la construcción. Cuando una línea hipotecaria concentra miles de consultas, la información clara sobre requisitos, simulación de cuotas, documentación y etapas de aprobación se vuelve decisiva para atraer usuarios con una intención concreta.
En términos de visibilidad orgánica, las búsquedas pueden orientarse a necesidades específicas como “crédito Nido para primera vivienda”, “tasa UVA + 4,2%”, “monto máximo del crédito Nido” o “cómo inscribirse al hipotecario de Santa Fe”. Las páginas que respondan esas dudas con datos actualizados, lenguaje comprensible y fechas verificables tienen más posibilidades de ser útiles que las publicaciones centradas únicamente en anunciar el programa.
El desafío también alcanza a los negocios digitales del sector inmobiliario. Una inmobiliaria, un estudio de arquitectura o una empresa de refacciones puede acompañar la demanda con contenidos sobre documentación, evaluación de ingresos, costos de obra y diferencias entre comprar, ampliar o remodelar. Esa información debe evitar promesas de aprobación o cifras no confirmadas, especialmente cuando el cupo y las condiciones pueden modificarse.
La referencia original de esta información fue publicada por El Ciudadano, a partir de las declaraciones de Claudio Forneris. Para tomar una decisión, los interesados deberían consultar siempre los canales oficiales del Banco Municipal y de la provincia, revisar las condiciones vigentes y calcular si la cuota resulta sostenible más allá del valor inicial.
El caso del Banco Municipal refleja las tensiones actuales del financiamiento: existe una fuerte demanda de vivienda y crédito, pero también una economía que dificulta el cumplimiento de las obligaciones. Nido se destaca por su tasa y por el alcance territorial logrado hasta ahora, aunque su conveniencia para cada familia dependerá de los requisitos, el cupo disponible y la capacidad de afrontar una deuda ajustada por UVA durante todo el plazo.
Preguntas frecuentes
¿Cuántos créditos hipotecarios Nido otorgó el Banco Municipal?
El Banco Municipal de Rosario informó que el programa Nido ya superó los 1.000 préstamos otorgados. Los créditos alcanzaron a distintos departamentos de la provincia de Santa Fe y se destinaron tanto a la compra de primera vivienda como a obras de refacción o ampliación.
¿Cuál es la tasa de los créditos Nido?
La tasa informada para los créditos hipotecarios Nido es de UVA + 4,2%. La comparación con otras propuestas debe realizarse considerando también el plazo, el monto, la actualización de la UVA, los seguros, los gastos asociados y los requisitos de aprobación.
¿Qué destinos tienen los préstamos Nido?
Según el Banco Municipal, el 70% de los préstamos se utiliza para comprar una primera vivienda y el 30% restante para refaccionar o ampliar una propiedad. El monto máximo informado para la línea es de $100 millones.
¿Qué nivel de morosidad tiene el Banco Municipal?
La entidad informó una morosidad del 7%. Su presidente, Claudio Forneris, señaló que el indicador es elevado, aunque se encuentra cuatro puntos porcentuales por debajo del promedio del mercado. La suba fue vinculada con la caída del poder adquisitivo, el empleo y la actividad.
Notas relacionadas
 ActualidadBoris Johnson salió ileso de un ataque ruso contra un tren en Ucrania
 ActualidadLuca Alfieri ganó la primera medalla rosarina en los Juegos Suramericanos
 ActualidadColapinto terminó 11º en la última práctica del GP de España
 ActualidadTrump advirtió que un conflicto por las Malvinas sería un desastre potencial
Seguí leyendo
Explorá más notas y secciones de Novedades Web.