Condenaron a dos cajeros del Banco Nación por sustraer dinero de clientes
La Justicia Federal de Salta condenó a dos empleados del Banco Nación por retirar billetes de fajos entregados por clientes en la sucursal de Orán. Las maniobras quedaron registradas por las cámaras de seguridad y la causa acreditó 18 hechos.
La condena a dos cajeros del Banco Nación por sustraer dinero de clientes expuso una maniobra repetida en la sucursal de Orán, Salta, donde parte de los billetes entregados para realizar depósitos era retirada antes de completar el conteo. El Tribunal Oral Federal N° 2 consideró probados 18 hechos y dictó penas de prisión en suspenso para Silvia Verónica Castro y Fernando Horacio Arias Knudsen.
La Justicia Federal de Salta condenó a dos empleados del Banco Nación por sustraer dinero de personas que realizaban depósitos en la sucursal de Orán. El caso tomó relevancia porque las operaciones quedaron registradas por las cámaras de seguridad y permitieron reconstruir cómo se retiraban billetes de los fajos entregados por los clientes antes de que el efectivo ingresara al circuito habitual de la entidad.
La principal condenada fue Silvia Verónica Castro, quien recibió una pena de dos años de prisión en suspenso. Su pareja, Fernando Horacio Arias Knudsen, fue sentenciado a seis meses también de cumplimiento condicional. Ambos fueron considerados responsables del delito de estafa en concurso ideal con incumplimiento de los deberes de funcionario público.
De acuerdo con la información difundida durante el proceso y reconstruida por Clarín, la investigación se originó a partir de faltantes denunciados por clientes que habían depositado sumas importantes en la sucursal. La denuncia fue presentada por la Procuraduría de Investigaciones Administrativas el 29 de diciembre de 2023.
Cómo funcionaba la maniobra con los depósitos
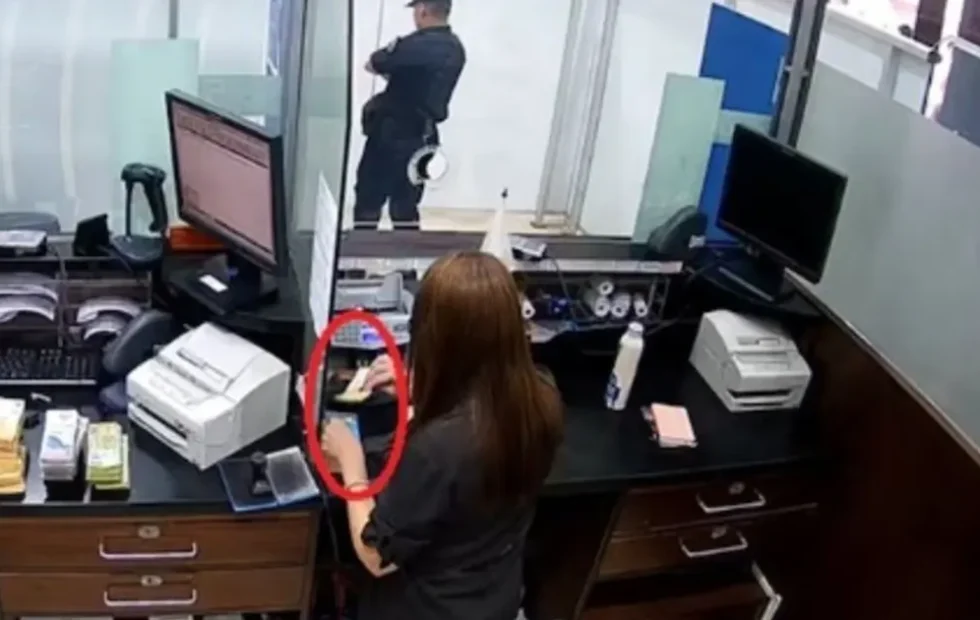
El procedimiento se producía cuando los clientes entregaban fajos de billetes para depositar. Una vez que el dinero quedaba bajo control de la cajera, Castro lo trasladaba hasta una máquina contadora ubicada en un box contiguo. Ese equipo no estaba directamente a la vista de quienes realizaban la operación, debido a la distribución de las cajas y a la presencia de un vidrio esmerilado.
Según se acreditó en el debate oral, antes de colocar el efectivo en la máquina, la mujer retiraba algunos billetes de los fajos. Después los escondía dentro de un folleto publicitario del propio Banco Nación. En otras ocasiones, la sustracción se producía luego de una primera pasada por el dispositivo contador, lo que dificultaba que el cliente pudiera advertir en qué momento se había generado la diferencia.
La ubicación del box resultaba determinante para la maniobra. El depositante podía observar que el dinero era llevado hacia el sector de conteo, pero no tenía una visión completa sobre la manipulación de los billetes. Esa falta de visibilidad permitía que el procedimiento aparentara ser una tarea bancaria normal, mientras una parte del efectivo quedaba fuera del fajo original.
Clientes habituales y depósitos de montos elevados
Las víctimas eran clientes frecuentes de la sucursal y, en varios casos, representantes de empresas locales que realizaban depósitos de sumas considerables. La relación sostenida con la entidad y la trayectoria laboral de la cajera habrían contribuido a que los faltantes fueran interpretados inicialmente como errores de los propios depositantes.
La confianza tuvo un peso importante en la forma en que se detectaron los hechos. Cuando una persona deposita efectivo, suele concentrarse en la constancia final, el importe informado y la continuidad de la operación. Si el conteo se realiza fuera de su campo visual, la posibilidad de comprobar cada billete disminuye y una diferencia puede atribuirse a un error al preparar el dinero.
La investigación también señaló que algunos clientes repusieron el dinero faltante sin presentar un reclamo inmediato. Esa reacción puede darse cuando el usuario considera que contó mal los billetes o que cometió una equivocación antes de llegar al banco. En este caso, la repetición de denuncias y el análisis de las imágenes de seguridad permitieron observar un patrón que excedía un inconveniente aislado.
Qué mostraron las cámaras de seguridad del Banco Nación
Las grabaciones fueron una pieza central para reconstruir la secuencia de las operaciones. Las imágenes permitieron observar el traslado de los fajos hacia la máquina contadora, la manipulación fuera de la vista de los clientes y el ocultamiento de billetes en material promocional de la entidad.
El registro audiovisual no solo aportó información sobre una operación puntual. También posibilitó comparar distintas jornadas y advertir que la forma de actuar se repetía. La investigación determinó que durante 2023 se habrían realizado al menos 22 maniobras: 20 atribuidas a Castro y dos a Arias Knudsen.
Sin embargo, el tribunal consideró acreditados 18 hechos concretos. De ese total, 17 fueron atribuidos a la cajera y uno a su pareja. La diferencia entre la cantidad de maniobras investigadas y las que finalmente se tuvieron por probadas refleja la exigencia de la instancia judicial para valorar cada episodio con evidencia suficiente.
El papel del segundo empleado
La sentencia también alcanzó a Arias Knudsen, aunque con una participación menor según la cantidad de hechos atribuidos. Su condena fue de seis meses de prisión en suspenso. La resolución judicial entendió que ambos incurrieron en conductas vinculadas con la estafa y con el incumplimiento de obligaciones propias de sus funciones.
El expediente no se limitó a evaluar la desaparición de billetes, sino que analizó el contexto laboral, la posición de los empleados y el modo en que se ejecutaban las operaciones. En los ámbitos bancarios, el acceso al efectivo y la responsabilidad sobre su registración forman parte de tareas especialmente sensibles porque cualquier diferencia puede afectar tanto al cliente como a los controles internos de la institución.
Qué implica una condena de prisión en suspenso
Las penas impuestas no implican un ingreso inmediato a una cárcel, ya que fueron dictadas en suspenso. Esto significa que su cumplimiento queda condicionado a que las personas condenadas respeten las reglas de conducta establecidas por el tribunal durante el período fijado.
Entre las obligaciones se encuentra el sometimiento durante dos años al control de la Dirección de Control y Asistencia de Ejecución Penal. Además, deberán abstenerse de consumir estupefacientes y de abusar de bebidas alcohólicas, junto con otras condiciones indicadas en la sentencia.
El incumplimiento de esas pautas puede generar consecuencias judiciales adicionales. La prisión condicional no elimina la condena ni el reconocimiento de responsabilidad penal: establece una modalidad de cumplimiento sujeta a controles y obligaciones específicas.
La denuncia que activó la investigación en Orán
La causa comenzó después de que la Procuraduría de Investigaciones Administrativas tomara conocimiento de una serie de faltantes denunciados por clientes de la sucursal. La presentación del 29 de diciembre de 2023 permitió reunir reclamos y orientar el análisis hacia las operaciones realizadas en el sector de cajas.
La intervención de organismos de investigación fue relevante porque los primeros episodios podían confundirse con diferencias de conteo, errores de registración o equivocaciones al preparar un depósito. La reiteración de casos, la revisión de los procedimientos y el acceso a las cámaras aportaron elementos para establecer una hipótesis común.
En investigaciones de este tipo, la trazabilidad del dinero, las constancias de depósito y las grabaciones internas pueden ser determinantes. También resulta importante conservar comprobantes, informar rápidamente cualquier diferencia y solicitar que la entidad revise la operación. Cuanto más tiempo transcurre, más difícil puede ser reconstruir la secuencia exacta del efectivo.
Qué deberían revisar los clientes al depositar efectivo
El caso de Orán no permite generalizar sobre el funcionamiento de todas las sucursales ni sobre la conducta de la totalidad de los trabajadores bancarios. Sí muestra, en cambio, la importancia de que los clientes tengan mecanismos claros para controlar sus operaciones, especialmente cuando manejan grandes sumas o actúan en representación de una empresa.
Una medida básica consiste en contar el dinero antes de entregarlo y conservar el comprobante emitido por el banco. Cuando la operación involucra un monto relevante, también puede ser útil solicitar aclaraciones si el conteo se realiza en un sector que el cliente no puede observar de manera directa. La transparencia del procedimiento reduce dudas y facilita cualquier reclamo posterior.
Si aparece una diferencia, el cliente debería comunicarla de inmediato a la sucursal y dejar constancia formal del reclamo. Para empresas, además, es conveniente comparar el importe retirado de la cuenta, la documentación interna, el comprobante bancario y los registros de caja. Estas verificaciones no reemplazan los controles de la entidad, pero ayudan a detectar inconsistencias en menor tiempo.
La condena a dos cajeros del Banco Nación y sus efectos sobre la confianza digital
La condena a dos cajeros del Banco Nación también tiene una consecuencia indirecta para los canales digitales y los negocios que administran pagos. Cuando una persona pierde confianza en el manejo presencial del efectivo, puede preferir transferencias, depósitos electrónicos o medios que permitan seguir el recorrido de cada operación desde una aplicación o plataforma.
Para bancos y empresas, el episodio refuerza la necesidad de combinar controles humanos con herramientas de auditoría. Las cámaras de seguridad, los registros de acceso, las trazas de los sistemas de caja y las conciliaciones automáticas pueden ayudar a detectar patrones anómalos antes de que se acumulen reclamos. La visibilidad del procedimiento también es parte de la experiencia del cliente y puede influir en su decisión de continuar usando un servicio.
En términos de visibilidad orgánica, las entidades que comunican con claridad sus canales de denuncia, sus medidas de seguridad y sus mecanismos de seguimiento pueden responder mejor a las dudas que aparecen en buscadores después de un caso público. La información debe ser concreta, verificable y accesible desde dispositivos móviles, sobre todo para clientes que necesitan saber cómo reclamar por un depósito con diferencias.
El expediente de Orán deja una advertencia específica: una operación aparentemente rutinaria puede requerir controles adicionales cuando existe efectivo, poca visibilidad y una relación de confianza prolongada. La sentencia aporta una respuesta judicial a los hechos probados, mientras que para los usuarios el aprendizaje más directo es conservar comprobantes, revisar los importes y reclamar sin demora ante cualquier inconsistencia.
Preguntas frecuentes
¿Qué pena recibieron los empleados del Banco Nación?
Silvia Verónica Castro fue condenada a dos años de prisión en suspenso y Fernando Horacio Arias Knudsen recibió una pena de seis meses, también en suspenso. Además, ambos deberán cumplir reglas de conducta durante dos años bajo control de la Dirección de Control y Asistencia de Ejecución Penal.
¿Cuántos hechos consideró probados el tribunal?
El tribunal consideró acreditados 18 hechos. De ese total, 17 fueron atribuidos a la cajera Silvia Castro y uno a Fernando Arias Knudsen. La investigación había señalado al menos 22 maniobras ocurridas durante 2023, pero no todas quedaron probadas con el mismo alcance.
¿Cómo se detectaron los faltantes de dinero?
La investigación comenzó luego de varias denuncias de clientes que detectaron diferencias en depósitos realizados en la sucursal de Orán. Las cámaras de seguridad permitieron revisar el traslado de los fajos hacia una máquina contadora y observar la manipulación de billetes fuera del campo visual de los depositantes.
¿Qué puede hacer una persona si encuentra una diferencia en su depósito?
Debe informar el faltante de inmediato a la sucursal, pedir que se registre el reclamo y conservar el comprobante de la operación. También conviene reunir documentación sobre el importe entregado y, si no obtiene una respuesta, recurrir a los canales formales de atención y defensa del consumidor financiero.
Notas relacionadas
 ActualidadAbusos denunciados en Las Flores: prisión domiciliaria para el imputado
 ActualidadSoldadora multiproceso RMB: cuándo conviene elegir un equipo versátil
 ActualidadInfusiones para prevenir cálculos renales: qué se sabe y qué no
 ActualidadDetuvieron a un sospechoso por el intento de robo a una joyería de William Morris
Seguí leyendo
Explorá más notas y secciones de Novedades Web.